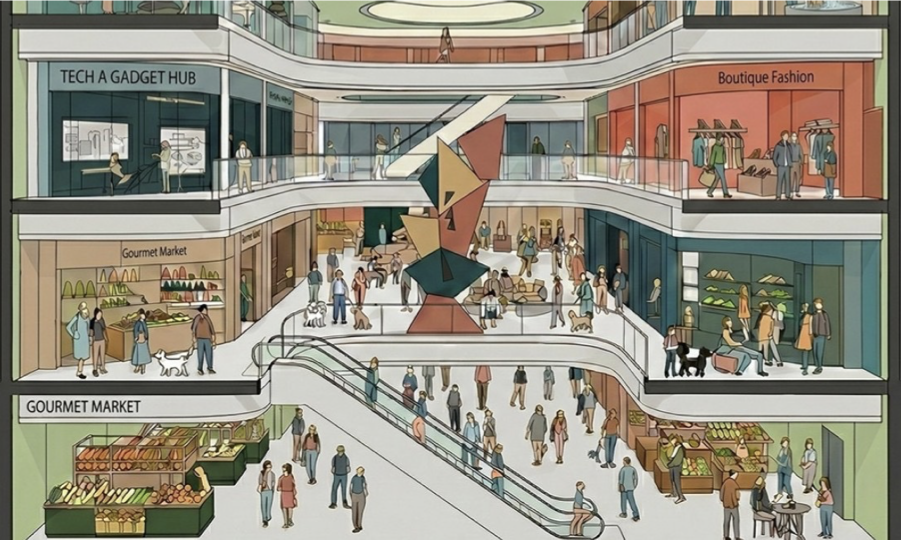
Até pouco tempo atrás os shopping centers apostavam basicamente em lojas de moda para atrair visitas. Hoje é preciso construir um modelo baseado em serviços, como saúde e bem-estar, alimentação, estética, supermercados e varejistas orientados para valor.
Você deve estar se perguntando: qual a novidade?
Pois é, a surpresa é que essa constatação está acontecendo nos Estados Unidos, onde a ancoragem dos shoppings sempre dependeu muito das lojas de departamento, um formato que está em desabalada carreira ladeira abaixo.
Aqui vale fazer um (longo) parêntese. Quando os shoppings norte-americanos começaram a derrapar, não foram poucos os que apostaram que o mesmo aconteceria por aqui, ignorando as diferenças importantes entre os dois mercados.
Nossos centros comerciais sempre estiveram em áreas urbanas, enquanto os de lá se estabeleceram principalmente nos subúrbios, para atender à população que fugia das grandes cidades. Mais importante: na terra do Tio Sam os shoppings dependiam das gigantescas lojas de departamento. Quando esse modelo perdeu fôlego e começou a fechar unidades, deixou para trás áreas enormes, geralmente de 15 a 20 mil metros quadrados
Essa dependência certamente atrasou a evolução da indústria de malls norte-americana. O setor, agora, voltou aos trilhos e, com a habitual competência mercadológica, tem lido corretamente os desafios e oportunidades à frente.
É essa leitura que pode ser bem interessante para nós, aqui no Brasil. Porque algumas características dos dois mercados, aparentemente, são similares. A ver.
Um estudo recente, publicado pela Placer, uma empresa de inteligência de dados especializada em real estate, mostrou que as mudanças de comportamento provocadas pela epidemia da Covid-19, a consolidação do e-commerce e o consistente movimento da sociedade em busca de saúde e bem-estar estão fazendo com que os shopping centers (e não apenas os norte-americanos) repensem o tenant mix.
Tem mais: assim como acontece aqui, nos Estados Unidos os shoppings também competem pelo tempo das pessoas. Por isso, a composição do mix deve levar em consideração a capacidade de atrair clientes com frequência, prolongar sua permanência e proporcionar oportunidades de cross-shopping com outros segmentos.
Nos Estados Unidos, de acordo com dados da Placer, as academias são as que mais geram visitas repetidas: em geral, seus clientes retornam 4,2 vezes ao mês. Em seguida vêm as cafeterias (2,5 visitas/mês), supermercados (2,4 visitas/mês) e estabelecimentos de alimentação com serviço no balcão (1,9 visitas/mês).
Outro critério importante é o crescimento da categoria e o quanto ela sofre com a concorrência digital. Nesse sentido, por exemplo, spas e serviços de bem-estar, apesar de apresentarem índices de visitas repetidas relativamente baixos (1,1 visita mensal por cliente), são relevantes porque cresceram cerca de 32% entre 2019 e 2025 nos EUA, com concorrência praticamente nula da internet.
Um terceiro fator relevante é o tempo de permanência. Operações que fazem com que os consumidores fiquem mais tempo no shopping, em tese, aumentam as chances de exposição dos demais lojistas. Lounges, poltronas confortáveis, paisagismo agradável e eventos interessantes também são elementos que prolongam a estadia dos clientes.
Embora o estudo e os dados da Placer se refiram ao mercado dos EUA, eles podem trazer alguns insights úteis para os shoppings brasileiros. O primeiro e mais evidente é a importância crescente dos serviços, em especial os relacionados a alimentação, bem-estar, saúde e estética. Moda ainda é muito importante, mas já não possui o protagonismo que um dia teve.
Por outro lado, a Placer chama a atenção para a necessidade de incorporar novos critérios ao planejamento do mix, com destaque para a geração de fluxo, a extensão do tempo de permanência e a resiliência à concorrência digital.
Claro que é preciso tropicalizar alguns conceitos. Por exemplo, aqui as cafeterias são de fato relevantes, mas dividem os holofotes com chocolaterias, sorveterias e docerias. Os salões de beleza e seus filhotes, como serviços de depilação, unhas e sobrancelhas, além das barbearias, dependendo da localização do mall e do perfil do público, podem funcionar como âncoras de estética. Da mesma forma, os consultórios médicos tendem a ganhar mais espaço.
Uma coisa, porém, é certa: o mix de lojas tradicional, como o conhecíamos antes da pandemia, já mudou bastante, tanto lá como cá. E novos fatores, além da capacidade de gerar vendas, terão que ser considerados na busca por novos inquilinos.
Quem viver, verá.
Luiz Alberto Marinho